
Com a mensalidade média de escolas particulares do ensino fundamental e médio chegando a US$ 12/ano (NAIS 16,000), as famílias precisam de todas as vantagens fiscais. Veja como compensar legalmente os custos em 2024. Seja para pagar por melhores cursos acadêmicos, segurança ou programas especializados, é natural se perguntar: é possível deduzir a mensalidade de escolas particulares nos impostos?
Este guia traz a resposta a essa pergunta em 2026 e explica como as regulamentações federais e estaduais dos EUA, as brechas canadenses, as contas poupança para educação, os créditos fiscais para o ensino fundamental e médio e as deduções de mensalidades podem fazer isso. Você também descobrirá quanto dos seus gastos é elegível, o que não é e como otimizar seus gastos com educação.
É possível deduzir o valor da mensalidade de uma escola particular nos impostos?
A questão "É possível reivindicar a mensalidade de escolas particulares como imposto" é frequentemente cobrada por muitas famílias e está sujeita às especificidades do país e estado em que seus residentes residem, bem como à possibilidade de elegibilidade para determinados programas. Esta não é uma questão única. Cada país tem impostos variados e, dentro dessas variações, alguns estados ou províncias têm regulamentações que podem não ser as mesmas.
A maioria das famílias não consegue deduzir as mensalidades de escolas particulares do imposto federal nos EUA. No entanto, alguns estados oferecem um crédito tributário para o ensino fundamental e médio, além de instrumentos financeiros como planos 12 e contas poupança para educação. No Canadá, há deduções por motivos limitados, como necessidades especiais ou educação religiosa.
Regras fiscais federais sobre mensalidades de escolas particulares
Geralmente, não é possível deduzir mensalidades de escolas particulares dos impostos no Canadá, a menos que a escola ofereça educação religiosa ou ofereça suporte a necessidades especiais. A legislação tributária federal dos EUA oferece isenção muito limitada para custos de educação particular do ensino fundamental e médio. A maioria dos pagamentos de mensalidades é considerada despesa pessoal e não é dedutível.
No entanto, existem exceções, especialmente para crianças com necessidades especiais. Entender essas nuances é essencial se você planeja solicitar reembolso de despesas escolares.
Dedução Federal: A Regra Geral
De acordo com as regras atuais do IRS, a mensalidade de escolas particulares do ensino fundamental e médio não é dedutível em nível federal. O Código da Receita Federal (IRS) trata a mensalidade como uma despesa pessoal, independentemente de a escola ser religiosa ou secular.
Isso inclui mensalidades de internatos, taxas de escolas diurnas e até taxas de matrícula. Famílias que pagam milhares por ano geralmente não recebem nenhum benefício fiscal federal, a menos que se qualifiquem para uma isenção específica.
Exceção para crianças com necessidades especiais
Entender como declarar a mensalidade de uma escola particular nos impostos do Canadá envolve obter recibos adequados, garantir a elegibilidade e verificar as regras provinciais.
Pais cujos filhos frequentam escolas particulares para terapia especializada ou acomodações de aprendizado podem se qualificar para uma dedução em despesas médicas.
De acordo com a Publicação 502 do IRS, a mensalidade pode ser deduzida se a escola oferecer cuidados médicos essenciais ou intervenções de aprendizagem prescritas por um profissional. Isso se aplica a escolas que atendem crianças com TDAH, dislexia, autismo e outras deficiências.
Por que não há crédito ou dedução federal para o ensino fundamental e médio?
A legislação federal concentra o alívio fiscal educacional na faculdade e no ensino superior, como o Crédito Tributário de Oportunidade Americana (AOTC). Essa política evita subsidiar amplamente as escolhas individuais do ensino fundamental e médio.
Embora alguns formuladores de políticas apoiem vouchers escolares e créditos fiscais para o ensino fundamental e médio, nenhuma legislação federal tornou esses programas amplamente disponíveis até 12.
Deduções e créditos fiscais em nível estadual
Se o governo federal não oferecer alívio, os estados podem ajudar? Felizmente, sim. Alguns estados americanos oferecem deduções ou créditos fiscais para aliviar o custo da educação privada.
Os programas estaduais variam significativamente em escopo, elegibilidade e processo. Conhecer a legislação tributária local pode economizar centenas — ou até milhares — de dólares para sua família a cada ano.
Quais estados oferecem créditos de educação K-12
Aqui estão alguns exemplos de estados com benefícios fiscais relacionados à educação de K a 12:
- Illinois: Illinois: crédito fiscal de 25% para doações a fundos de bolsas de estudo (ILCS 35/224), não pagamentos diretos de mensalidades.
- Indiana: desconto de US$ 1,000 por criança para aulas particulares.
- Minnesota: Oferece deduções e créditos.
- Arizona e Geórgia: Programas de bolsas de estudo com crédito tributário.
- Carolina do Sul: Contas poupança para educação e iniciativas de reembolso.
Como reivindicar nas declarações estaduais
Ganhando seu Diploma OSSD online é uma forma flexível e credenciada de concluir o ensino médio em qualquer lugar do mundo. Para reivindicar esses créditos ou deduções:
- Reúna seus recibos de mensalidade e documentação.
- Consulte o site do Departamento de Receita do seu estado para obter instruções.
- Use formulários fiscais relevantes (por exemplo, Schedule ED em Illinois).
- Apresente a declaração antes do prazo e guarde os registros por 3 a 5 anos.
Além disso, verifique se sua escola se qualifica — alguns estados exigem credenciamento ou status de organização sem fins lucrativos.
Como as recentes propostas de vouchers federais impactam as famílias
Várias iniciativas federais propuseram créditos fiscais ou “Bolsas de Estudo para a Liberdade na Educação” para famílias de escolas privadas. Procurando por escolas particulares perto de mim pode ajudar você a encontrar instituições que estejam alinhadas com os objetivos acadêmicos e interesses extracurriculares do seu filho.
Embora essas propostas sejam debatidas, nenhuma foi aprovada como lei federal até 2026. Ainda assim, sua visibilidade aumentou o interesse em opções estaduais e planos 529 para mensalidades do ensino fundamental e médio.
Contas com vantagens fiscais que ajudam a pagar a mensalidade
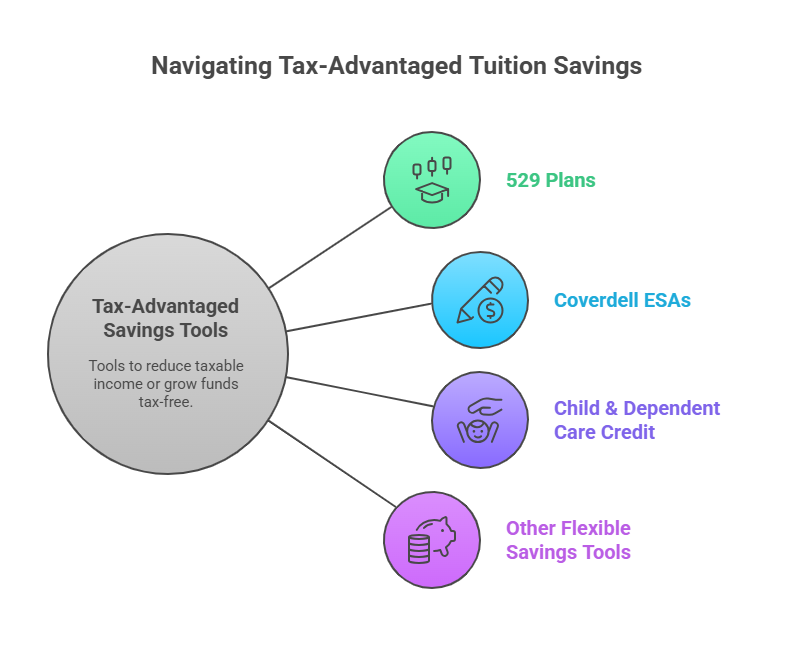
Escola particular As famílias também podem se beneficiar de ferramentas de poupança com vantagens fiscais. Embora não sejam deduções propriamente ditas, essas opções permitem reduzir a renda tributável ou aumentar os fundos isentos de impostos.
Usadas estrategicamente, essas contas podem tornar as mensalidades mais administráveis e oferecer valor a longo prazo.
529 Planos para Mensalidade K–12
Antes de fazer um saque, sempre verifique os limites do plano 529, que atualmente limita o uso da mensalidade do ensino fundamental e médio a US$ 12 por aluno por ano.
Benefícios dos planos 529:
- Crescimento do investimento isento de impostos
- Saques isentos de impostos para mensalidades
- Possíveis deduções do imposto de renda estadual sobre contribuições
Observação: nem todos os estados seguem as regras federais 529 — verifique a política do seu estado.
Contas Poupança para Educação Coverdell (ESAs)
Os ESAs Coverdell são outra maneira de economizar para despesas do ensino fundamental e médio ou faculdade, com categorias de gastos mais flexíveis (por exemplo, tutoria, tecnologia, uniformes).
Eles permitem:
- Contribuições anuais de US$ 2,000 por criança
- Crescimento e retiradas isentas de impostos
- Limites de renda para contribuintes
Embora úteis, seu baixo limite de contribuição os torna ideais para despesas suplementares.
Crédito para Cuidados Infantis e Dependentes
Embora não seja para mensalidade, esse crédito ajuda a compensar os custos de cuidados antes e depois da escola para crianças menores de 13 anos. Para reivindicar a mensalidade como despesa médica, as famílias devem manter a documentação adequada de necessidades especiais, incluindo um diagnóstico e uma recomendação por escrito de um profissional licenciado.
Se a sua escola particular oferecer esses serviços e ambos os pais trabalharem ou estudarem em período integral, você poderá solicitar até US$ 3,000 por filho (ou US$ 6,000 para dois filhos). Confirme a elegibilidade com seu consultor fiscal.
Outras ferramentas de poupança flexíveis (FSAs, QTPs)
Alguns empregadores oferecem Contas de Gastos Flexíveis (FSAs) ou programas de reembolso de despesas educacionais. Estes podem cobrir enriquecimento, terapia ou educação híbrida.
Observe também que QTPs (Programas de Ensino Qualificados) é outro nome para planos 529. Sempre coordene os benefícios para evitar multas do IRS por "dupla tributação".
Estratégias de planejamento e exemplos do mundo real
Ao solicitar créditos educacionais ou deduções de mensalidade, certifique-se de preencher os formulários de impostos estaduais apropriados, como o Anexo ED ou planilhas de créditos educacionais específicas do estado.
Cada estado tem requisitos específicos, portanto, consulte o Departamento de Receita para acessar os formulários de imposto de renda estaduais corretos antes de declarar. Eficiência tributária não se resume apenas à declaração. É uma questão de planejamento — usar estratégias legais para fazer seu dinheiro render mais.
Abaixo estão exemplos da vida real e comparações estratégicas para ajudar a orientar suas decisões.
Estudos de caso de família
Caso 1: Família de Illinois com dois filhos em escola particular
- Contribui com US$ 10 mil/ano para um plano 529
- Reivindica crédito fiscal de US$ 750 em Illinois
- Utiliza Crédito de Cuidados Infantis para supervisão pós-escolar
Caso 2: Pai canadense com matrícula em escola religiosa
- Recebe recibo de imposto de caridade para parte da mensalidade
- Reivindicações como doações na declaração provincial
- Mantém a repartição fornecida pela escola do conteúdo instrucional versus religioso
Preparando-se para as mudanças 529 em 2026
Alguns estados estão aumentando os limites de contribuição ou mudando as regras de transferência para planos 529.
Por exemplo, uma nova regra de 2026 permite que fundos 529 não utilizados sejam transferidos para um Roth IRA (sob certas condições). Comece a planejar agora para evitar surpresas de fim de ano.
Comparando Veículos Tributários (529 vs ESA vs Crédito Estadual)
| ferramenta | Beneficiar | Limite Anual | Considerações chave |
| 529 Plano | Crescimento e retiradas isentas de impostos | US$ 10 mil para o ensino fundamental e médio | Verifique a conformidade do estado |
| ESA | Flexível para tutoria, tecnologia, etc. | US$ 2 mil por criança | Renda restrita |
| Crédito Estadual | Dedução direta ou reembolso de imposto | Varia por estado | A escola deve atender às qualificações estaduais |
O que fazer a seguir: sua lista de ações de planejamento tributário
Antes da temporada de impostos chegar, organize seus registros e revise os benefícios disponíveis. Um pouco de preparação pode gerar milhares de dólares em economias potenciais. Ao pesquisar as melhores opções acadêmicas em Ontário, muitas famílias recorrem a Melhores escolas particulares de Mississauga por seu currículo sólido, preparação para a universidade e ambientes de aprendizagem favoráveis.
Aqui está sua lista de verificação para ficar à frente.
Lista de verificação antes do arquivamento
- Colete faturas de mensalidade e recibos de impostos.
- Revise os extratos e retiradas do plano 529.
- Pesquise deduções ou créditos específicos do estado
- Acompanhe despesas relacionadas à educação ou cuidados especiais.
- Prepare perguntas para seu consultor fiscal.
Dicas profissionais para maximizar os benefícios fiscais
- Contribua para um 529 no início do ano fiscal.
- Entenda as regras específicas do estado sobre conformidade do plano.
- Não reivindique despesas não qualificadas (as auditorias do IRS são rigorosas)
- Guarde sempre a documentação por 3 a 7 anos.
- Use créditos e deduções juntos quando permitido.
Consulte um profissional
As leis tributárias para educação podem ser complexas — e mudam com frequência. Um consultor tributário ou planejador financeiro certificado pode:
- Identifique deduções que você pode perder
- Aconselhar sobre estratégia (ESA vs 529 vs crédito)
- Ajude a estruturar retiradas para evitar penalidades
Conclusão
Então, é possível declarar a mensalidade de uma escola particular como parte do imposto de renda? Em 2026, a resposta curta ainda é "não" em nível federal nos EUA para a maioria das famílias. A mensalidade de uma escola particular do ensino fundamental e médio é considerada uma despesa pessoal e não é dedutível diretamente da sua declaração de imposto de renda federal. No entanto, isso não significa que você esteja totalmente sem opções ou oportunidades de economizar.
Com a abordagem correta, as famílias ainda podem reduzir sua carga tributária geral relacionada à educação por meio de uma combinação de estratégias. Isso inclui créditos tributários estaduais para o ensino fundamental e médio, deduções de mensalidades, planos 12, contas poupança para educação (ESAs) e exceções limitadas, mas importantes, como deduções para educação com necessidades especiais ou instrução religiosa no Canadá. Alguns estados até oferecem créditos educacionais reembolsáveis, e as novas mudanças nas regras de 529 estão facilitando a transferência de fundos 2026 não utilizados para Roth IRAs. O segredo é planejar com antecedência, manter-se informado sobre as políticas federais e estaduais/provinciais e manter documentação detalhada. Combinar as ferramentas financeiras certas com consultoria tributária especializada pode levar a economias significativas, mesmo quando a dedutibilidade total da mensalidade não estiver disponível.
Se não tiver certeza de qual estratégia é mais adequada à sua situação, consulte um profissional tributário ou consultor financeiro para garantir que você esteja maximizando todos os benefícios legais disponíveis para a educação particular do seu filho.
Perguntas frequentes sobre como deduzir mensalidades de escolas particulares em impostos?
1. Qual é o limite das taxas escolares para imposto de renda?
O IRS não permite deduções de mensalidades do ensino fundamental e médio em nível federal, o que significa que os pais não podem deduzir diretamente as mensalidades de escolas particulares da renda tributável. No entanto, você pode usar os fundos do plano 12 para pagar as mensalidades do ensino fundamental e médio, com um limite de US$ 529 por ano por aluno. Esse saque permanece isento de impostos se usado para despesas educacionais elegíveis. É importante observar que nem todos os estados cumprem as regras federais, portanto, verifique a legislação tributária local antes de usar os fundos do plano 12.
2. Como escrever uma carta para a escola sobre o imposto de renda e taxas de matrícula?
Para solicitar documentação para fins fiscais, escreva uma carta formal ou e-mail à administração da sua escola solicitando um recibo de pagamento da mensalidade. A carta deve solicitar informações importantes, como nome do aluno, datas de pagamento, valor total da mensalidade anual, EIN (Número de Identificação do Empregador) da escola e ano letivo. No Canadá, solicite também um comprovante T2202 (para programas de ensino superior qualificados) ou um detalhamento das doações para caridade, caso o ensino religioso faça parte da mensalidade. Guarde uma cópia assinada para seus registros fiscais.
3. As taxas de ensino individual são tributáveis?
As mensalidades escolares do ensino fundamental e médio pagas pelo próprio filho ou por você geralmente não são dedutíveis do imposto de renda de acordo com as leis tributárias atuais dos EUA ou do Canadá. No entanto, as mensalidades pagas por certificações profissionais, programas de graduação ou cursos de treinamento podem ser dedutíveis se atenderem às diretrizes específicas do IRS ou da CRA. Por exemplo, nos EUA, o Crédito para Aprendizagem ao Longo da Vida ou programas de assistência educacional do empregador podem oferecer alívio se a educação melhorar ou manter as habilidades profissionais. Sempre consulte um consultor tributário para confirmar a elegibilidade.
4. O que é considerado um benefício tributável no Canadá?
No Canadá, quando um empregador paga a mensalidade de uma escola particular de um funcionário ou de seus dependentes, isso pode ser considerado um benefício tributável. Isso significa que o valor da mensalidade deve ser adicionado à renda do funcionário e tributado de acordo. No entanto, exceções podem ser aplicadas se o pagamento for feito no âmbito de um pacote de realocação qualificado ou se a educação fizer parte de um programa de apoio educacional aprovado. As diretrizes da CRA devem ser revisadas para garantir a conformidade e a declaração adequada no seu comprovante T4.